HOLDINGS PATRIMONIAIS: STF RECONHECE IMUNIDADE DO ITBI E ABRE NOVAS PERSPECTIVAS PARA O PLANEJAMENTO PATRIMONIAL
Decisão beneficia sociedades imobiliárias, mas mudanças na tributação de heranças, doações e receitas imobiliárias exigem atenção.

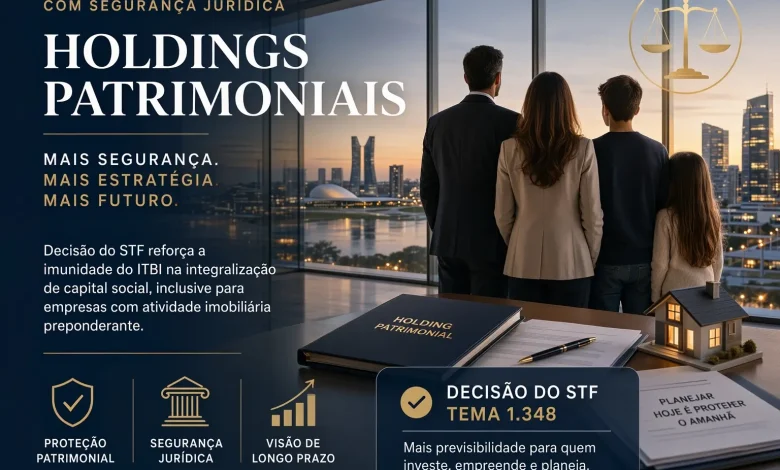
A organização e a proteção do patrimônio familiar exigem planejamento, previsibilidade e segurança jurídica. Nesse contexto, uma recente decisão do Supremo Tribunal Federal representa um avanço importante para proprietários de imóveis, investidores e empresários que pretendem constituir ou reorganizar holdings patrimoniais.
Em julgamento concluído em outubro de 2026, o STF reconheceu que a imunidade constitucional do ITBI também alcança a integralização de capital social de empresas cuja atividade preponderante seja imobiliária.
A orientação deve ser examinada em conjunto com outros aspectos tributários, especialmente a reforma tributária e as regras de transmissão patrimonial por herança ou doação.
- O que decidiu o Supremo Tribunal Federal?
No julgamento do RE nº 1.495.108, Tema 1.348 da Repercussão Geral, o STF estabeleceu que a imunidade do ITBI prevista no artigo 156, § 2º, inciso I, da Constituição, na integralização de bens ao capital social, independe da atividade econômica predominante da empresa.
O entendimento afasta a exigência do imposto fundada exclusivamente na atividade de compra, venda ou locação de imóveis da sociedade beneficiária, quando a transmissão se destina efetivamente à integralização do capital social.
- A imunidade não é ilimitada: Tema 796
O Tema 796 do STF estabelece que a imunidade não alcança o valor dos bens imóveis que exceder o montante do capital social a integralizar.
A avaliação dos bens, a documentação societária e a efetiva realização do capital devem ser cuidadosamente examinadas. A fiscalização de fraude ou simulação permanece possível.
- Quem já pagou ITBI poderá solicitar restituição?
A decisão permite reavaliar operações anteriores em que o imposto tenha sido exigido por causa da atividade imobiliária da holding.
A restituição não é automática. É necessário examinar a natureza da operação, valores dos imóveis e do capital, fundamento da cobrança, documentação, processos anteriores e prazos prescricionais.
- ITCMD: atenção ao planejamento sucessório
A Emenda Constitucional nº 132/2023 determinou a progressividade das alíquotas do ITCMD, observados os limites constitucionais e a regulamentação aplicável. A Lei Complementar nº 227/2026 trouxe normas gerais com reflexos na transmissão de participações societárias.
Doações de quotas de holdings familiares exigem atenção aos critérios de avaliação, à legislação estadual e à vigência das regras. A constituição da holding não afasta automaticamente o ITCMD sobre a transmissão gratuita de quotas.
- Reforma tributária e receitas imobiliárias
A Lei Complementar nº 214/2025, com alterações posteriores, estabeleceu regras específicas para IBS e CBS em operações imobiliárias, incluindo alienação, locação e arrendamento.
Holdings com receitas de aluguéis devem simular os efeitos do novo regime, considerando redutores, transição e características da sociedade. Não se deve presumir vantagem fiscal sem comparação individualizada.
- Planejamento patrimonial além dos tributos
Uma holding pode facilitar a administração de bens, a governança familiar, a sucessão e a prevenção de conflitos entre sócios e herdeiros.
Entretanto, existem custos de constituição e manutenção, obrigações contábeis e tributárias e responsabilidades próprias. Holding não representa blindagem patrimonial automática.
- Providências recomendadas
É oportuno revisar a estrutura societária, o tratamento de integralizações imobiliárias, eventuais recolhimentos de ITBI, as regras de doação de quotas e os impactos futuros do IBS/CBS.
Cada caso requer diagnóstico jurídico, tributário e patrimonial individualizado.
- Considerações finais
O Tema 1.348 reafirma limites constitucionais ao poder de tributar, mas a imunidade do ITBI deve ser considerada em conjunto com o ITCMD e as novas regras do consumo.
Mais do que constituir uma holding, é necessário estruturar planejamento juridicamente seguro, economicamente eficiente e compatível com os objetivos de cada família ou empresa.
A LML Advogados está à disposição para assessorar a constituição e reorganização de holdings, realizar diagnósticos patrimoniais e avaliar medidas administrativas ou judiciais relacionadas à cobrança indevida de ITBI.
Luciana Maria Monteiro de Lima
LML ADVOGADOS
Referências
Constituição Federal, arts. 155, I, e 156, § 2º, I; STF, RE 1.495.108 (Tema 1.348); STF, RE 796.376 (Tema 796); EC 132/2023; LC 214/2025; LC 227/2026; Código Tributário Nacional.
Este informe possui caráter exclusivamente informativo e não substitui análise jurídica individualizada.
NOS SIGA NO INSTAGRAM • @lmladv • PARA MAIS INFORMAÇÕES